‘कैशलेस’ का दांव और जेब पर घाव: बिल पेमेंट्स पर ‘प्लेटफॉर्म फीस’ और ₹2000 से ऊपर मर्चेंट चार्ज का असली बोझ किस पर?
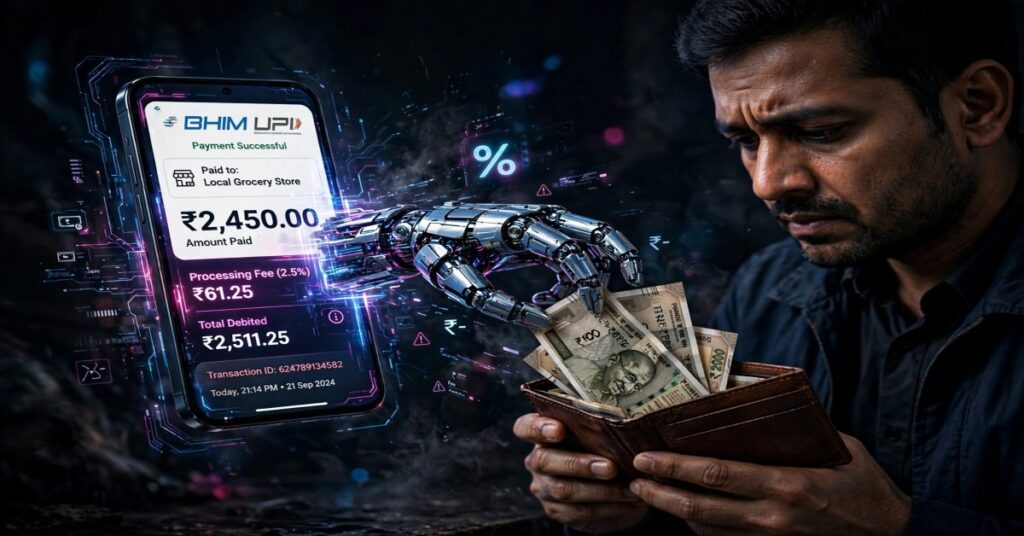
डिजिटल इंडिया के शुरुआती दौर में जिस ‘फ्री डिजिटल पेमेंट’ को आदत बनाया गया, अब वही आदत धीरे-धीरे जेब हल्की करने का जरिया बनती जा रही है। पहले मोबाइल रिचार्ज और बिजली-पानी के बिल भरने पर भारी-भरकम कैशबैक के लालच दिए गए, और जब पूरी आबादी ने बटुए से नोट निकालना बंद कर दिया, तो चुपके से ‘कन्वीनियंस फीस’ और ‘प्लेटफ़ॉर्म चार्ज’ का खेल शुरू हो गया। रही-सही कसर सरकार और नियामक संस्थाओं के उन नियमों ने पूरी कर दी, जो कागजों पर तो ‘व्यापारियों’ के लिए बनाए जाते हैं, लेकिन जमीनी हकीकत में उनका पूरा भार आम उपभोक्ता की जेब पर ही ट्रांसफर होता है।
बिल पेमेंट्स पर ‘कन्वीनियंस’ के नाम पर वसूली: प्रमुख ऐप्स का गणित
आज लगभग हर बड़ा डिजिटल पेमेंट ऐप बिजली, पानी, गैस सिलेंडर या मोबाइल रिचार्ज जैसे रोजमर्रा के बिल भुगतानों पर अतिरिक्त शुल्क वसूल रहा है:
PhonePe: देश के सबसे बड़े यूपीआई प्लेटफॉर्म्स में से एक फोनपे ने बिल पेमेंट्स और मोबाइल रिचार्ज पर सबसे पहले ‘प्लेटफ़ॉर्म फीस’ की शुरुआत की थी। आज यदि आप कोई बिल या ₹100 से ऊपर का मोबाइल रिचार्ज करते हैं, तो ₹1 से लेकर ₹3 तक का अतिरिक्त शुल्क जोड़ा जाता है, भले ही भुगतान सीधे यूपीआई से किया गया हो।
Paytm: पेटीएम पर बिजली, पानी, एलपीजी सिलेंडर बुकिंग और ब्रॉडबैंड के बिल भरने पर ₹1 से लेकर ₹5 तक ‘कन्वीनियंस फीस’ या ‘प्लेटफ़ॉर्म चार्ज’ लिया जा रहा है। क्रेडिट कार्ड के जरिए बिल चुकाने पर यह चार्ज 1% से 1.75% तक पहुंच जाता है।
Google Pay: शुरुआत में पूरी तरह मुफ्त रहने के बाद गूगल पे ने भी मोबाइल प्रीपेड रिचार्ज और चुनिंदा यूटिलिटी बिल पेमेंट्स पर ₹1 से ₹3 तक की ‘कन्वीनियंस फीस’ लगाना शुरू किया है।
CRED व अन्य ऐप्स: क्रेड जैसे प्रीमियम प्लेटफॉर्म पर बिजली या यूटिलिटी बिल भरने पर ₹5 से लेकर ₹20 तक का फ्लैट हैंडलिंग चार्ज या बिल राशि का एक निश्चित प्रतिशत वसूला जा रहा है।
₹2000 से ज्यादा के पेमेंट पर चार्ज: नियम बनाम जमीनी सच
नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (NPCI) के दिशानिर्देशों के तहत प्रीपेड पेमेंट इंस्ट्रूमेंट्स (PPI) यानी डिजिटल वॉलेट, गिफ्ट कार्ड या क्रेडिट लाइन के जरिए मर्चेंट क्यूआर कोड पर ₹2,000 से अधिक के लेनदेन पर 0.5% से लेकर 1.1% तक का ‘इंटरचेंज चार्ज’ लगाया गया है।
आधिकारिक स्पष्टीकरण यह रहता है कि:
- सामान्य बैंक खाते से दूसरे बैंक खाते में होने वाले सामान्य UPI ट्रांसफर पर कोई शुल्क नहीं है।
- यह चार्ज सिर्फ वॉलेट या कार्ड-लिंक्ड PPI के जरिए ₹2000 से बड़े मर्चेंट ट्रांजेक्शन पर व्यापारियों से वसूला जाता है।
लेकिन जमीनी हकीकत क्या है?
अर्थशास्त्र का सीधा नियम है कि कारोबारी अपनी जेब से कभी टैक्स या सरचार्ज नहीं भरता। जब किसी छोटे-मझोले दुकानदार, कपड़ा व्यापारी या इलेक्ट्रॉनिक्स स्टोर संचालक पर ₹2000 से अधिक के ट्रांजेक्शन पर 1% से 1.1% का इंटरचेंज शुल्क कटता है, तो वह इसकी भरपाई दो तरीकों से करता है:
सीधा सरचार्ज मांगना: दुकानदार ग्राहक से सीधे कह देता है कि “ऑनलाइन करोगे तो ₹20 या ₹50 एक्स्ट्रा लगेगा, नहीं तो कैश दे दो।”
एमआरपी में जोड़ना: व्यापारी अपने सामान या सेवा के बेस प्राइस में ही इस संभावित मर्चेंट डिस्काउंट रेट (MDR/Interchange) को जोड़कर तय कर देता है।
नतीजतन, कागजों में ‘व्यापारी पर लगने वाला चार्ज’ असल में आम ग्राहक के बिल में जुड़ जाता है।
आदत लगाकर वसूली: डिजिटल निर्भरता की कीमत
कैश के झंझट से मुक्ति और पारदर्शिता के नाम पर तैयार किए गए इस पूरे इकोसिस्टम का मौजूदा ढांचा यह दिखाता है कि तकनीक जब एकाधिकार (मोनोपॉली) की ओर बढ़ती है, तो रियायतें खत्म हो जाती हैं। बिजली का ₹500 का बिल भरने पर ₹2 से ₹3 का चार्ज पहली नजर में छोटा लगता है, लेकिन जब देश के 40-50 करोड़ उपभोक्ता हर महीने कई बिल भरते हैं, तो यह कंपनियों के लिए सैकड़ों करोड़ रुपये का मुनाफा और आम नागरिक के लिए बिना किसी अतिरिक्त सुविधा के दिया जाने वाला ‘अप्रत्यक्ष टैक्स’ बन जाता है।